


导读: 数字货币推了这么多年没动静,背后真正拦路的人不止一个每次推广卡住,你往利益链上捋一捋,就会发现拦路的人比想象中多得多,而且各怀心思。银行不是不愿意配合,而是KPI挂在账上,谁推谁亏,基层员工自然不主动。地方上也有保护主义的考量,担心数字人民币跑通了,本地银行和支付牌照的价值被稀释。所以你看,阻力不是...
数字货币推了这么多年没动静,背后真正拦路的人不止一个
做支付行业快十年了,数字人民币试点从2020年跑到现在,试点城市翻了好几轮数字货币推了这么多年没动静,背后真正拦路的人不止一个,但街面上扫码的人还是对着支付宝和微信支付。很多人觉得这是技术或者习惯问题是谁在阻挠数字货币,但真不是。每次推广卡住,你往利益链上捋一捋,就会发现拦路的人比想象中多得多,而且各怀心思。
最直接的抵触来自商业银行。数字人民币走央行直接发放,跳过了银行作为支付中介的角色。一家中型商业银行每年光支付结算手续费就能挣到几百万甚至上千万,现在这条被切断了。银行不是不愿意配合,而是KPI挂在账上,谁推谁亏,基层员工自然不主动。
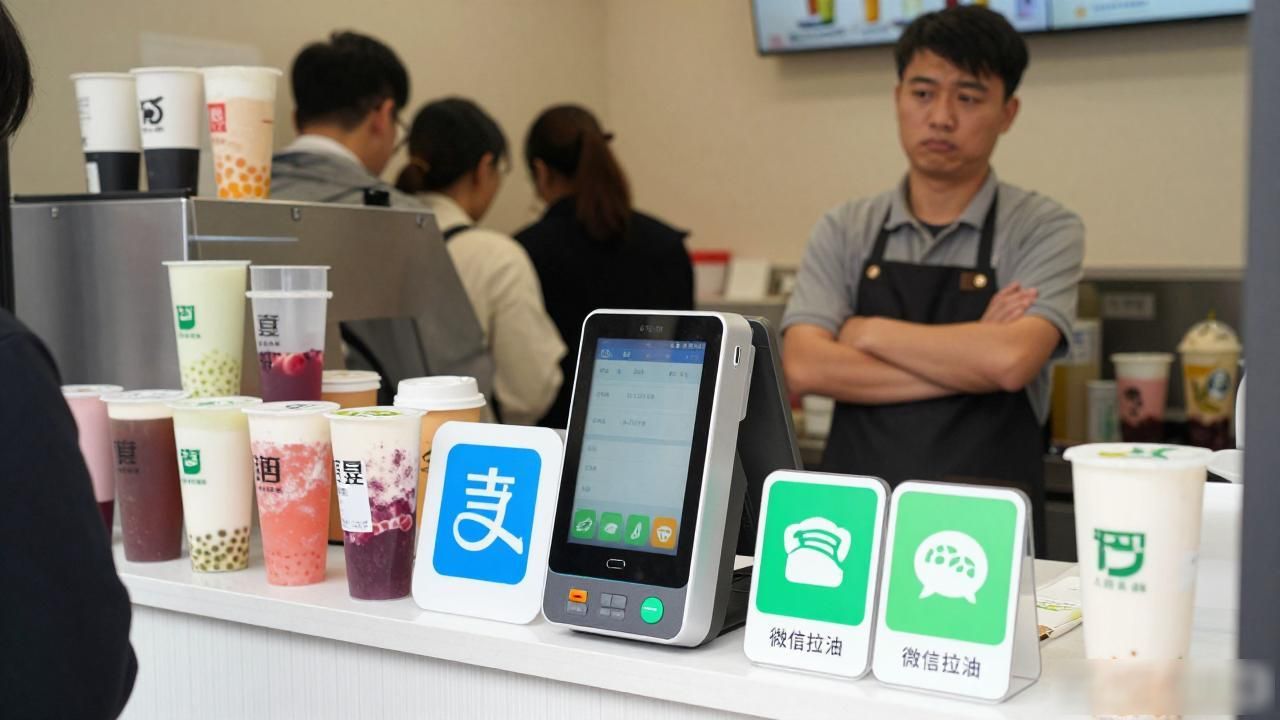
商户端更现实。一个奶茶店老板跟我说,他接了数字人民币的受理设备,但顾客没人用,多一台机器就多占一个柜台位置。支付宝和微信支付用了十几年铺出来的商户网络,切换成本是实实在在的——小程序、营销工具、会员系统全绑在里面,商户不会主动拆了重建。
再往上看,跨境结算、反洗钱合规、数据隐私这些议题上,各层级监管部门之间至今没有完全对齐规则。地方上也有保护主义的考量,担心数字人民币跑通了,本地银行和支付牌照的价值被稀释。所以你看,阻力不是某一个部门的事,是一整条利益链在同时踩刹车。
转载请注明出处:admin,如有疑问,请联系()。
本文地址:https://www.jszkx.com/imaz/2257.html